· Zespół Estate Atelier
Czy 2026 to dobry rok na kupno mieszkania w Warszawie?
Ceny w Warszawie, stopy procentowe, nowa podaż – analizujemy rynek nieruchomości w 2026 roku i pomagamy podjąć decyzję.
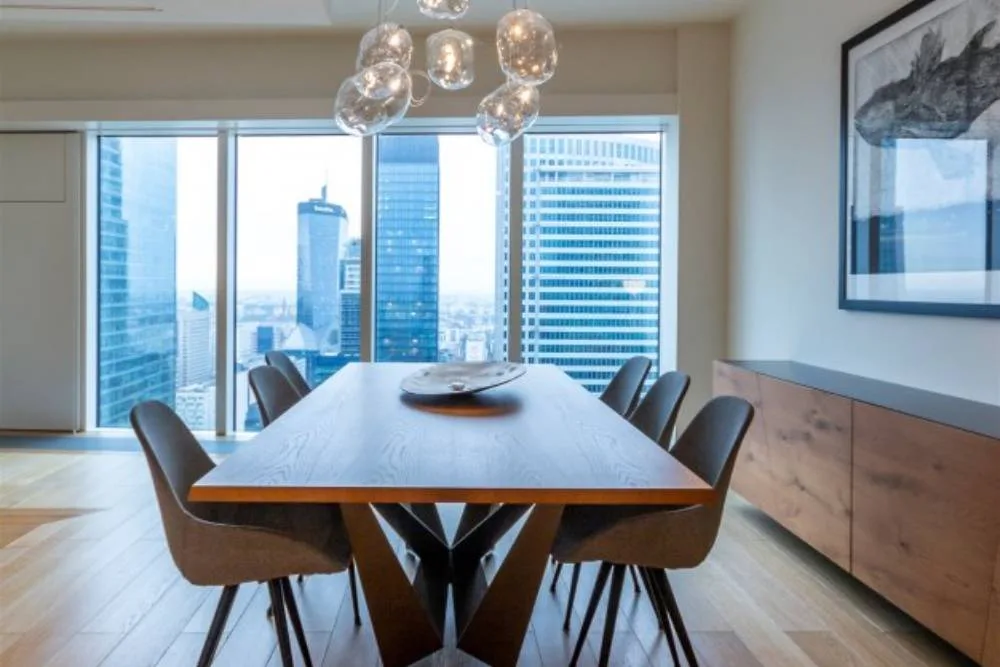
„Czy teraz warto kupować?" – to pytanie, które kupujący zadają nam co tydzień, a odpowiedź zmienia się z kwartału na kwartał. Zamiast wróżyć z fusów, pokazujemy dane, które widzimy na co dzień, i pomagamy zrozumieć, co z nich wynika.
Ceny mieszkań w Warszawie – stan na połowę 2026
Średnia cena transakcyjna za metr kwadratowy w Warszawie przekroczyła 16 000 złotych i nadal rośnie, choć wolniej niż w 2024 roku. Różnice między dzielnicami są ogromne:
- Śródmieście i okolice: 20 000–25 000 zł/m² – segment premium, ceny stabilne, niska podaż,
- Mokotów: 16 000–20 000 zł/m² – duży rozrzut w zależności od tego, czy to Stary Mokotów, Służewiec czy Stegny,
- Wola: 15 000–19 000 zł/m² – dynamiczny wzrost dzięki nowym inwestycjom i metrze,
- Praga-Południe i Praga-Północ: 12 000–16 000 zł/m² – największy potencjał wzrostowy, ale też największa rozpiętość jakości budynków,
- Białołęka, Ursus, Bemowo: 10 000–14 000 zł/m² – segment startowy, głównie rynek pierwotny.
To dane orientacyjne – konkretna cena zależy od stanu mieszkania, piętra, widoku, miejsca postojowego i dziesiątków innych zmiennych. Na kartach naszych ofert podajemy cenę za metr, żebyś mógł porównać.
Stopy procentowe i zdolność kredytowa
Stopa referencyjna NBP od jesieni 2023 roku wynosi 5,75%. Rynek oczekuje pierwszych obniżek, ale ich tempo i skala są niepewne. Przy obecnym oprocentowaniu kredytów hipotecznych na poziomie 7–8% rocznie zdolność kredytowa jest wyraźnie niższa niż przed cyklem podwyżek. Para z dochodem netto 15 000 złotych miesięcznie może pożyczyć orientacyjnie 500 000–600 000 złotych na 30 lat, w zależności od banku i innych zobowiązań.
Co to oznacza? Część kupujących, którzy dwa lata temu mogliby kupić trzypokojowe mieszkanie, dziś mieści się w budżecie na dwa pokoje. Jednocześnie ewentualne obniżki stóp uwolnią dodatkowy popyt, co może ponownie podbić ceny. Dlatego czekanie „aż stopy spadną" nie musi oznaczać, że kupno będzie tańsze – tańszy będzie kredyt, ale mieszkanie może być droższe. Nasz partner Notus Finanse policzy Twoją zdolność bezpłatnie, zanim zaczniesz szukać.
Podaż – jest co kupić?
Deweloperzy oddają w Warszawie kilkanaście tysięcy mieszkań rocznie, a oferta dostępna od ręki jest większa niż w 2023 czy 2024 roku. Na rynku wtórnym pojawia się coraz więcej mieszkań od osób, które inwestowały w lokale pod wynajem i teraz je sprzedają. To dobra wiadomość dla kupujących – jest z czego wybierać, a negocjacje znów mają sens.
Kupić czy wynajmować?
Czynsz najmu dwupokojowego mieszkania w Warszawie to dziś 3 500–5 000 złotych miesięcznie, w zależności od dzielnicy. Rata kredytu za porównywalne mieszkanie kupione na kredyt (z 20% wkładem własnym, 30 lat, obecne oprocentowanie) to często więcej. Ale rata spłaca kapitał – po kilkunastu latach masz nieruchomość. Najem daje za to elastyczność i niższy próg wejścia. Nie ma jednej dobrej odpowiedzi – liczy się Twoja sytuacja zawodowa, rodzinna i finansowa.
Więc kupować czy czekać?
Jeśli masz zdolność kredytową, wkład własny i potrzebę mieszkaniową – nie czekaj na idealny moment, bo on nie istnieje. Ceny w Warszawie w długim terminie rosną szybciej niż inflacja i nic nie wskazuje na to, żeby ten trend się odwrócił. Obniżki stóp mogą obniżyć ratę, ale jednocześnie podbiją popyt i ceny. Klucz to dobrze sprawdzone mieszkanie w rozsądnej cenie – a nie próba trafienia w dno rynku.
Jeśli nie jesteś pewien, czy to właściwy moment, umów się na rozmowę. Pokażemy Ci, co jest dostępne w Twoim budżecie i policzymy, ile naprawdę będzie kosztować zakup – bez zobowiązań i bez nacisku.
Masz pytanie o swoją nieruchomość?
Więcej artykułów
Wszystkie artykuły
Ile naprawdę kosztuje zakup mieszkania? Wszystkie koszty poza ceną
Cena z ogłoszenia to nie wszystko. Prowizja, PCC, notariusz, sąd – pokazujemy pełną listę kosztów kupującego i liczymy je na konkretnym przykładzie.
Czytaj dalej
Wyłączność czy umowa otwarta? Co naprawdę zmienia dla sprzedającego
Umowa otwarta wydaje się bezpieczniejsza, bo „więcej biur szuka”. W praktyce działa odwrotnie. Wyjaśniamy, skąd bierze się ta różnica i kiedy wyłączność ma sens.
Czytaj dalej
MLS: dlaczego współpraca biur sprzedaje szybciej (i co to znaczy dla Ciebie)
Jesteśmy członkiem WSPON i udostępniamy oferty w systemie MLS. Wyjaśniamy, czym jest system wymiany ofert, jak działa w Warszawie i co zyskuje na tym sprzedający i kupujący.
Czytaj dalej